Assurance habitation et panneaux photovoltaïques : les clauses à vérifier
Après la pose de leur installation, nos clients nous posent presque tous la même question : « Ma nouvelle installation solaire est-elle bien couverte par mon assurance habitation, ou dois-je faire quelque chose ? » La réponse n'est jamais automatique. Entre déclaration obligatoire, garantie dommages et responsabilité civile, plusieurs clauses méritent d'être vérifiées avant qu'un sinistre ne révèle une mauvaise surprise.
L'essentiel
- L'assurance panneaux solaires n'est pas obligatoire en tant que telle, mais la déclaration de l'installation à votre assureur l'est presque toujours pour être couvert.
- Les panneaux intégrés ou scellés en toiture relèvent généralement du contrat d'assurance habitation classique, contrairement aux installations au sol.
- La responsabilité civile et la garantie dommages sont les deux piliers de protection à vérifier dans votre contrat.
- Certains sinistres (usure, sous-dimensionnement, défaut d'entretien) restent exclus de toute couverture, quel que soit l'assureur.
Faut-il assurer ses panneaux solaires ? Pourquoi c'est indispensable ?
Un panneau photovoltaïque reste exposé aux intempéries jour et nuit, été comme hiver. Contrairement à une chaudière abritée dans un local technique, l'installation solaire encaisse directement le vent, la grêle, la foudre et les variations thermiques. Chez SAS TCI, nous rencontrons régulièrement des propriétaires convaincus que leur assurance habitation couvre automatiquement leur toiture équipée. Ce n'est pas toujours vrai, et c'est précisément ce point qui doit être vérifié avant tout, pas après un sinistre.
Le raisonnement est simple : votre contrat multirisque habitation protège votre logement tel qu'il était connu de l'assureur au moment de la souscription. Ajouter des panneaux solaires modifie la valeur du bien assuré et introduit de nouveaux risques électriques. Sans mise à jour du contrat, l'assureur peut légitimement refuser une prise en charge, ou réduire l'indemnisation au motif d'une aggravation de risque non déclarée.
Les risques spécifiques aux installations photovoltaïques
Trois familles de risques concernent particulièrement le photovoltaïque. L'incendie d'abord : un défaut d'installation, un court-circuit ou une surtension peut endommager non seulement les panneaux mais aussi le bâtiment entier. La grêle et les intempéries ensuite, qui fissurent les cellules ou réduisent durablement le rendement sans casse visible immédiate. La foudre enfin, redoutée pour ses effets sur les onduleurs et le réseau électrique de la maison.
Ces trois risques justifient à eux seuls une vérification attentive du contrat.
L'obligation de déclarer ses panneaux à son assureur
Voici la question que nous entendons le plus souvent après des travaux de pose : « Dois-je vraiment prévenir mon assureur, ou est-ce automatique ? » La déclaration n'est pas systématiquement imposée par la loi, mais elle conditionne presque toujours l'indemnisation en cas de sinistre. Certains assureurs l'exigent explicitement, d'autres non, mais tous appliquent le principe de bonne foi contractuelle : une installation non déclarée qui augmente le risque peut justifier un refus de garantie.
Concrètement, un simple courrier ou un avenant suffit dans la majorité des cas. Précisez la puissance installée en kWc, la date de mise en service, le type de fixation et, le cas échéant, la présence d'une batterie de stockage. Pour les questions liées à la durée de vie de votre matériel et à ce que couvre réellement le fabricant sur le long terme, notre page dédiée garantie panneaux solaires : quelle durée réelle détaille les distinctions à connaître entre garantie fabricant et couverture assurantielle.
Les différents types d'installations et leurs garanties
Toutes les installations solaires ne sont pas logées à la même enseigne assurantielle. Le mode de pose détermine largement le régime de garantie applicable, et c'est souvent là que se cache la mauvaise surprise pour le propriétaire mal informé.
Panneaux solaires au sol ou mobiles : quelle couverture ?
Une installation au sol n'est pas rattachée au bâti et échappe donc parfois aux garanties classiques de l'assurance habitation, pensées pour protéger la structure du logement. Selon les assureurs, elle peut être traitée comme un bien mobilier extérieur, avec des plafonds de garantie spécifiques, ou nécessiter une extension dédiée. Avant tout chantier au sol, mieux vaut demander une confirmation écrite de votre assureur : cette précaution évite bien des désaccords en cas de sinistre.
Panneaux solaires sur toit intégré ou scellé : les spécificités
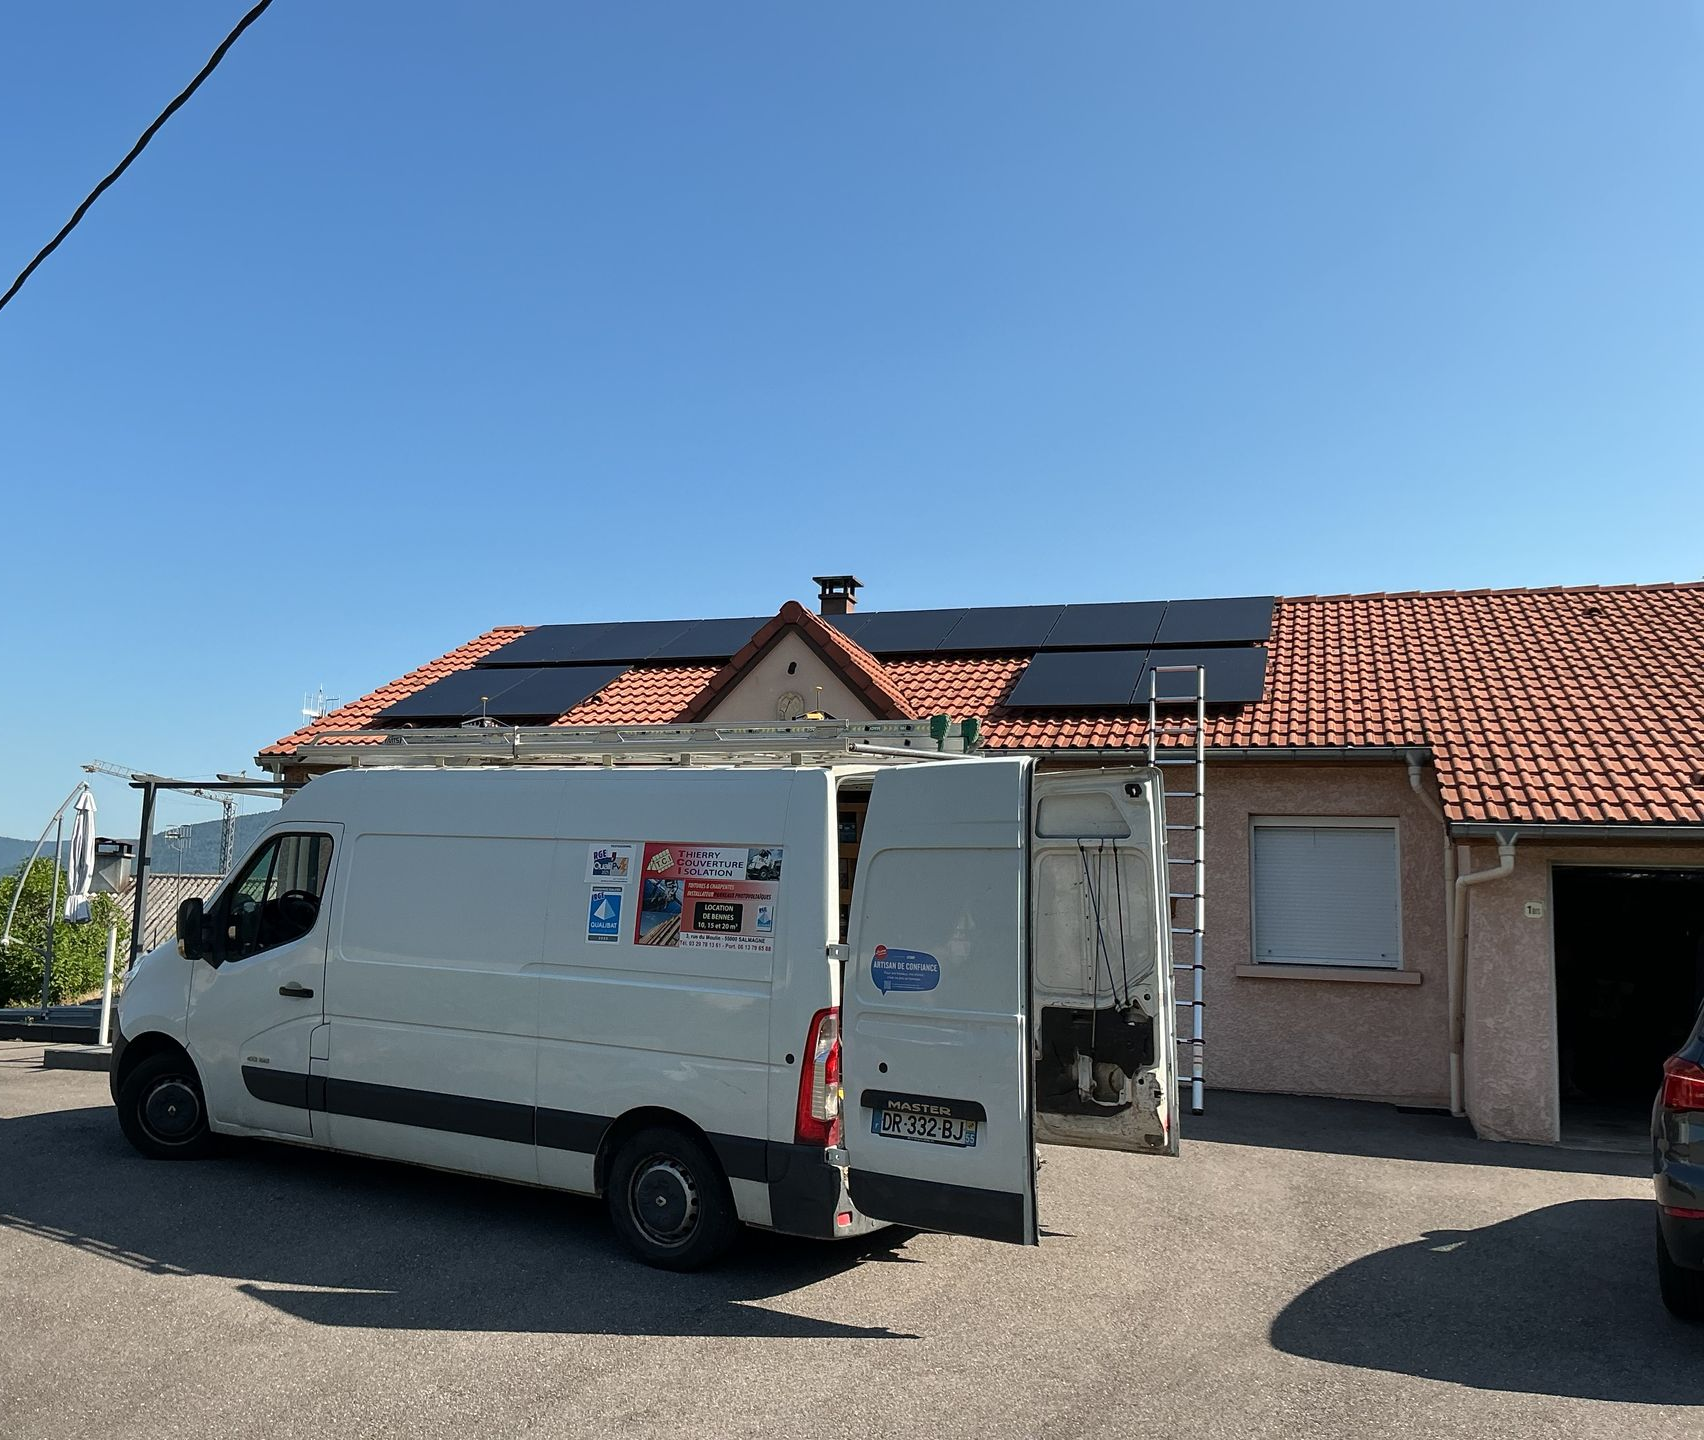
Les panneaux intégrés ou scellés en toiture sont, eux, généralement considérés comme des éléments de l'ouvrage. Ils bénéficient alors des mêmes garanties que le reste de la construction : incendie, tempête, catastrophe naturelle, dommages électriques. C'est la configuration la plus fréquente chez les particuliers propriétaires, et aussi la plus simple à assurer, à condition que la déclaration ait bien été effectuée.
Dans les deux cas, les onduleurs et les batteries de stockage méritent une vérification à part. Ces équipements, souvent installés dans un local technique, ne suivent pas toujours le même régime que les panneaux eux-mêmes.
Les garanties essentielles de votre contrat d'assurance
Deux garanties structurent la protection d'une installation photovoltaïque. Elles répondent à des logiques différentes et se complètent plutôt qu'elles ne se recoupent.
La responsabilité civile : protéger les tiers
La responsabilité civile couvre les dommages que votre installation pourrait causer à des tiers, et non les dégâts subis par vos propres panneaux. Exemple concret : un incendie d'origine électrique se propage au logement voisin, ou une réinjection défectueuse d'électricité perturbe le réseau. Dans ces cas, c'est la responsabilité civile qui intervient. Si vous revendez une partie de votre production à un énergéticien, une attestation spécifique peut vous être demandée dans le cadre de la convention de raccordement.
La garantie dommages : couvrir votre installation
La garantie dommages protège quant à elle votre propre matériel contre incendie, tempête, grêle et dommages électriques. Son périmètre exact varie fortement d'un contrat à l'autre : certains incluent d'office les batteries et les onduleurs, d'autres les excluent sauf option spécifique. C'est précisément la clause à demander par écrit avant de signer, ou à faire vérifier si votre contrat existant date d'avant l'installation.
Les garanties complémentaires à considérer
Selon votre profil, deux options méritent réflexion. La garantie « perte de production » ou « revente d'électricité » indemnise la perte financière liée à un arrêt d'activité productive suite à un sinistre couvert. Et pour les installations les plus récentes équipées de systèmes de stockage, une extension spécifique batteries peut s'avérer nécessaire, ces équipements n'étant pas toujours intégrés par défaut dans le contrat standard.
Assurance photovoltaïque : coût et tarification pour les particuliers
Combien coûte réellement l'assurance d'une installation solaire résidentielle ? La question revient systématiquement, mais la réponse dépend de la formule choisie chez votre assureur habituel plutôt que d'un tarif standardisé du marché. Dans la grande majorité des cas, l'ajout des panneaux solaires se traduit par un avenant au contrat multirisque habitation existant plutôt que par une police entièrement nouvelle.
Quel budget prévoir pour assurer ses panneaux solaires ?
Le montant dépend directement de la valeur assurée de l'installation, de la puissance en kWc installée et des garanties souscrites. Une extension de garantie sur un contrat habitation existant représente en général un ajustement modéré de la cotisation annuelle, très inférieur à une assurance dédiée souscrite indépendamment. Demandez systématiquement un devis écrit précisant le montant de la surprime annuelle et le périmètre exact de couverture ajouté.
Les facteurs qui influencent le prix de votre assurance
Plusieurs éléments font varier la cotisation.
La puissance de l'installation exprimée en kWc et sa valeur de remplacement à neuf
Le type de pose (toit intégré, scellé, ou au sol)
La présence ou non d'une batterie de stockage
La zone géographique, exposée ou non à la grêle et aux tempêtes
Le choix ou non d'une option revente d'électricité
Un point mérite votre vigilance : l'assurance photovoltaïque ne remplace jamais la garantie fabricant, ni la garantie décennale de l'entreprise qui a réalisé l'installation. Ce sont trois protections distinctes qui se cumulent sans se substituer l'une à l'autre.
Ce que l'assurance photovoltaïque ne couvre pas : les exclusions à connaître
Aucun contrat ne couvre tout, et le photovoltaïque n'échappe pas à la règle. L'usure normale du matériel, la baisse progressive de rendement liée au vieillissement des cellules, ou un défaut d'entretien avéré sont systématiquement exclus des garanties dommages.
De même, un sous-dimensionnement ou une erreur de pose imputable à l'entreprise installatrice relève de sa garantie décennale, pas de votre assurance habitation. Enfin, certains contrats excluent les dommages liés à une installation non conforme aux normes en vigueur au moment du chantier, ce qui souligne l'intérêt de faire appel à un installateur professionnel certifié capable de fournir tous les justificatifs de conformité. Ces limites ne relèvent pas d'un conseil juridique, mais d'un simple point de vigilance à confirmer par écrit auprès de votre assureur avant signature.
Contrat habitation standard vs assurance photovoltaïque spécialisée : comment choisir ?
Pour la très grande majorité des propriétaires équipés sur toiture résidentielle, l'extension du contrat d'assurance habitation existant suffit. Elle offre une couverture cohérente avec le reste du logement, sans multiplier les interlocuteurs en cas de sinistre.
Une assurance photovoltaïque spécialisée devient pertinente dans des cas plus particuliers : installation au sol de grande taille, projet en autoconsommation avec revente significative d'électricité générant un chiffre d'affaires notable, ou installation professionnelle nécessitant une responsabilité civile décennale propre à l'exploitation de l'entreprise. Dans le doute, demandez toujours à votre assureur habituel s'il propose une extension adaptée à votre configuration avant d'envisager un contrat séparé, souvent plus coûteux et redondant avec vos garanties existantes.
FAQ : Les questions que vous vous posez
L'assurance habitation couvre-t-elle automatiquement les panneaux solaires ?
Non, pas automatiquement. Une installation photovoltaïque modifie la valeur et le risque du bien assuré, ce qui nécessite en principe une déclaration à l'assureur pour bénéficier d'une couverture effective. Sans cette démarche, l'indemnisation peut être refusée ou réduite en cas de sinistre.
Dois-je déclarer mes panneaux solaires à mon assureur avant l'installation ?
La déclaration se fait généralement après la pose, une fois les travaux terminés et la puissance connue. Mieux vaut néanmoins prévenir votre assureur en amont du projet pour vérifier les conditions de couverture et éviter toute contestation ultérieure.
Quelle est la différence entre assurance tous risques et assurance au tiers pour panneaux solaires ?
L'assurance tous risques couvre à la fois vos propres dommages et ceux causés à des tiers, tandis qu'une couverture limitée à la responsabilité civile ne protège que les tiers. Pour une installation photovoltaïque, il est recommandé de vérifier que votre contrat inclut bien la garantie dommages, et pas seulement la responsabilité civile.
Suis-je couvert en cas de vol ou de vandalisme de mes panneaux ?
Cela dépend entièrement des garanties souscrites dans votre contrat multirisque habitation. Certains contrats incluent le vol et le vandalisme par défaut pour les éléments couverts de l'ouvrage comme les panneaux intégrés en toiture, d'autres exigent une option spécifique avec dépôt de plainte obligatoire : vérifiez ce point précis avec votre assureur, en particulier si votre installation génère une vente régulière d'électricité auprès d'assurances partenaires de l'énergéticien.
Et pour aller plus loin...